News
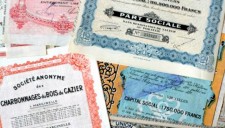
Taxe sur les titres au porteur annulée par la Cour constitutionnelle
La Cour constitutionnelle a annulé la taxe sur la conversion de titres au porteur en titres dématérialisés ou titres nominatifs.
Il s'agit d'une taxe qui avait été fixée à 1 % en 2012 et à 2 % en 2013.
Il s'agit d'une taxe qui avait été fixée à 1 % en 2012 et à 2 % en 2013.
Vous avez payé la taxe en 2012 ou 2013 en tant que (1) :
- intermédiaire professionnel lorsque les titres au porteur inscrits sur un compte de titres suite à leur dépôt par le titulaire
- société émettrice lorsque les titres déposés en vue de leur conversion en titres nominatifs.
- Dans ce cas, vous pouvez demander le remboursement de ces paiements.
Veuillez introduire votre demande auprès du :
Conseiller général - Directeur régional du Centre de contrôle des Grandes Entreprises
Finance Tower, bd du Jardin du Botanique 50, boîte 3350
1000 Bruxelles
Pour les contribuables de la région de langue germanophone :
Conseiller - Directeur régional du Centre de Contrôle d'Eupen
Rue de Verviers 8
4700 Eupen
Plus d’information dans la circulaire n° 23/2015 du 03.06.2015.
(1) article 170 du Code des Droits et Taxes Divers
Source : SFP FINANCES
News récentes
-
 11/09
La manipulation comptable est-elle toujours frauduleuse ?
Où se trouve la limite ?
-
 09/09
Comment détecter, prévenir et gouverner la Shadow AI dans une organisation.
L’intelligence artificielle est déjà présente dans de nombreuses organisations. Mais toutes les utilisations de l’IA ne sont pas nécessairement connues, recensées ou encadrées.
-
 04/09
Louer une partie de son habitation à sa société : avantages et inconvénients
Stratégie fréquente de rémunération utilisée par les dirigeants de PME, elle reste encadrée par des règles strictes, tant sur le plan de la déductibilité dans le chef de la société que sur le plan de l'imposition dans le chef du dirigeant.
| L | M | M | J | V | S | D |
|---|---|---|---|---|---|---|
29 |
30 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
19 |
20 |
21 |
22 |
23 |
24 |
25 |
26 |
27 |
28 |
29 |
30 |
31 |
1 |
2 |