News
Réforme TVA 2025-2026 : Report et Nouvelles Règles Expliquées
Les délais de dépôt des déclarations TVA
Depuis le début de l’année 2025, les règles relatives aux délais de dépôt ont été clarifiées. Les déposants mensuels doivent déposer leur déclaration au plus tard le 20ème jour du mois suivant la période concernée, tandis que les déposants trimestriels disposent jusqu’au 25ème jour du mois suivant.
Des tolérances restent maintenues pour le moment. Si le 20ème ou le 25ème jour tombe un samedi, un dimanche ou un jour férié, le dépôt est accepté sans amende jusqu’au premier jour ouvrable suivant. Aucune amende n’est appliquée si la déclaration est déposée au plus tard le 10ème jour du deuxième mois suivant la période.
Cependant, à partir de 2026, les reports de délais pendant les périodes de vacances seront supprimés pour les déposants trimestriels.
Le durcissement des amendes TVA
La réforme s’accompagne d’un renforcement significatif des sanctions. Pour un dépôt tardif, l’amende s’élève désormais à 100 € par mois de retard, avec un plafond fixé à 500 €. En cas de non-dépôt, les montants sont plus dissuasifs : 500 € pour une première infraction, 1.250 € pour une deuxième, 2.500 € pour une troisième, et 5.000 € pour les infractions suivantes.
Concernant le non-paiement, les taux varient selon la situation : 5 % de la taxe due si la déclaration a été déposée dans les délais, 10 % en cas de dépôt tardif, et 15 % pour une déclaration de substitution définitive.
Le compte-provision TVA dès le 1er mai 2026
L’une des nouveautés majeures de cette réforme est la mise en place, dès le 1er mai 2026, du compte-provision TVA, qui remplace l’ancien compte courant. Ce compte sera alimenté par les crédits issus des déclarations périodiques pour lesquelles aucun remboursement n’est demandé, ainsi que par les paiements anticipés réalisés en prévision d’une déclaration.
Sa gestion s’effectuera entièrement via la plateforme MyMinfin, permettant aux assujettis de consulter leur solde, d’effectuer des versements, de demander des remboursements ou d’apurer des dettes.
Nouveaux numéros de compte et règles de remboursement
À compter du 1er mai 2026, deux nouveaux numéros de compte seront utilisés pour les opérations de TVA : le BE41 6792 0036 4210 pour les provisions et paiements courants, et le BE42 6792 0000 0054 pour les paiements après titre exécutoire.
Les délais de remboursement des crédits TVA sont également précisés. Pour les déposants trimestriels, le remboursement interviendra au plus tard à la fin du troisième mois suivant la période. Pour les déposants mensuels, ce délai est ramené à la fin du deuxième mois. L’autorisation de remboursements mensuels est supprimée.
Pour obtenir un remboursement, plusieurs conditions cumulatives doivent être remplies : déclaration déposée dans les délais, aucun impayé non contesté ne doit subsister (le crédit ne peut être remboursé s'il est utilisé pour apurer des dettes fiscales ou non fiscales, ou s'il fait l'objet d'une saisie ou cession de créance), six déclarations précédentes également dans les délais, crédit minimum de 50 € et numéro de compte bancaire communiqué.
Que deviennent les crédits de l’ancien compte courant ?
Au 30 avril 2026, les crédits présents sur l’ancien compte courant seront automatiquement transférés vers le nouveau compte-provision TVA, à condition que les déclarations requises aient été déposées. Dans le cas contraire, les assujettis auront la possibilité de régulariser leur situation dans les semaines suivantes.
Conclusion
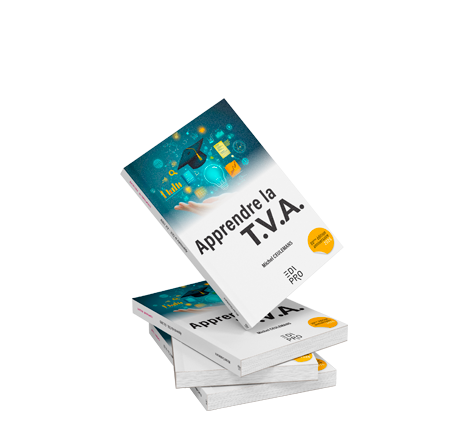
Face à cette réforme partielle et à ce contexte réglementaire hybride, il est plus que jamais essentiel de disposer d’une vision claire et actualisée des règles applicables. Pour accompagner au mieux les professionnels dans cette période de transition, la 20ème édition d’« Apprendre la TVA » constitue un outil particulièrement précieux. Elle distingue précisément les mesures reportées de celles déjà en vigueur, tout en offrant de nombreux exemples concrets et conseils pratiques pour une gestion sereine de la TVA en 2026.
News récentes
-
 18/11
IOSS 2028 : la réforme de la TVA sur le commerce électronique et les importations
L'Union européenne poursuit la transformation de son système de perception de la TVA sur les ventes en ligne provenant de pays tiers. Après une première réforme en 2021, une nouvelle étape se dessine pour juillet 2028 : l'extension du guichet unique à l'importation (IOSS) aux marchandises d'une valeur supérieure à 150 euros. Une évolution importante pour les entreprises, les plateformes de commerce électronique et les professionnels du chiffre, qui devront adapter leurs pratiques fiscales et comptables.
-
 29/10
Mondialisation : le monde reste connecté, mais les règles ont changé
Les tensions géopolitiques, les rivalités entre grandes puissances, les conflits commerciaux et les enjeux énergétiques révèlent les fragilités d'un système que l'on croyait solidement installé.
-
 01/10
Franchise TVA : le seuil sera progressivement relevé à 30.000 euros
Le régime de franchise de TVA va devenir accessible à un plus grand nombre de petites entreprises en Belgique. Le 17 septembre 2026, la Chambre a adopté le projet de loi prévoyant de relever progressivement le seuil annuel de chiffre d’affaires permettant de bénéficier de ce régime. Actuellement fixé à 25.000 euros, celui-ci atteindra 30.000 euros en 2031.
| L | M | M | J | V | S | D |
|---|---|---|---|---|---|---|
31 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
19 |
20 |
21 |
22 |
23 |
24 |
25 |
26 |
27 |
28 |
29 |
30 |
1 |
2 |
3 |
4 |